
Новости и события
Республики Марий Эл
и города Йошкар-Олы


Как рассчитать стоимость КАСКО с телематикой: как работает драйв-скоринг и сколько реально экономит
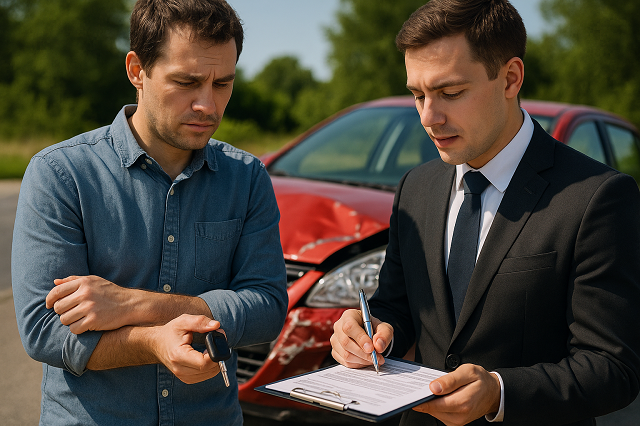
Телематические устройства в автомобиле отслеживают стиль вождения и передают данные страховой компании. Аккуратные водители получают скидки до 30–50 % от базового тарифа, агрессивные — надбавки или отказ в продлении. Технология позволяет страховщикам оценивать риски точнее, чем статистические коэффициенты по возрасту и стажу. Эксперты отмечают растущую популярность таких программ среди опытных водителей, которые хотят стоимость КАСКО рассчитать с учетом реального поведения за рулем, а не усредненных показателей.
Что такое телематика и драйв-скоринг
Телематическое устройство подключается к диагностическому порту автомобиля или устанавливается как отдельный блок. Датчик фиксирует скорость, ускорения, торможения, повороты, пробег, время поездок. Данные передаются в облако страховой компании через мобильную сеть.
Драйв-скоринг — система оценки стиля вождения по баллам. Алгоритм анализирует параметры поездок и присваивает рейтинг от 0 до 100. Плавное ускорение, своевременное торможение, соблюдение скоростного режима повышают балл. Резкие маневры, превышение скорости, ночные поездки снижают рейтинг.
Базовая скидка 10–15 % дается просто за установку устройства. Дальнейшее снижение тарифа зависит от накопленного рейтинга за месяц или квартал. Высокий балл открывает максимальные скидки, низкий может привести к повышению стоимости при продлении.
Параметры оценки стиля вождения
Резкие торможения считаются главным индикатором опасного вождения. Замедление более 0,5g фиксируется как негативное событие. Частые резкие торможения указывают на невнимательность, позднюю реакцию, агрессивную езду — все это повышает риск ДТП.
Превышение скорости отслеживается через GPS и данные о дорожных ограничениях. Езда на 20+ км/ч выше разрешенной скорости снижает балл значительно. Систематические нарушения могут привести к отказу в продлении полиса независимо от других показателей.
Оцениваемые параметры поведения за рулем:
- Резкие ускорения и торможения: критичны для рейтинга.
- Превышение скорости: автоматическое снижение балла.
- Резкие повороты: показатель агрессивного маневрирования.
- Время суток поездок: ночные часы рискованнее дневных.
- Общий пробег: слишком большой увеличивает вероятность ДТП.
Ночные поездки с 23:00 до 6:00 оцениваются как более рискованные. Статистика показывает повышенную аварийность в эти часы из-за усталости водителей и плохой видимости. Частые ночные поездки снижают драйв-балл даже при аккуратном вождении.
Реальная экономия на примерах
Начальная скидка 10–15 % дается за согласие на мониторинг без проверки стиля. Полис за 60 тысяч рублей дешевеет до 51–54 тысяч сразу после установки устройства. Это гарантированная экономия независимо от дальнейших результатов первого периода.
Высокий драйв-балл 80–100 открывает максимальную скидку 30–50 %. Тот же полис за 60 тысяч стоит 30–42 тысячи рублей при идеальном вождении. Экономия 18–30 тысяч в год окупает все неудобства мониторинга многократно.
На маркетплейсе Финуслуги можно сравнить программы КАСКО с телематикой от разных страховых компаний, включая размер скидок в зависимости от драйв-балла и требования к стилю вождения.
Средний балл 60–79 дает скидку 20–30 % от базового тарифа. Полис за 60 тысяч стоит 42–48 тысяч — вполне ощутимая экономия при умеренно аккуратном вождении. Достичь среднего балла несложно без радикальных изменений стиля.
Низкий балл меньше 60 может привести к отсутствию дополнительных скидок или даже надбавке. Сохраняется только базовая скидка 10–15 % за установку, агрессивное вождение не поощряется. При продлении полиса стоимость может вырасти на 20–30 %.
Примеры экономии за год:
- Идеальное вождение (балл 95): экономия 25 тысяч на полисе за 60 тысяч рублей.
- Хорошее вождение (балл 75): экономия 15 тысяч рублей.
- Среднее вождение (балл 65): экономия 8000 рублей.
- Агрессивное вождение (балл 50): экономия только 6000 рублей, риск надбавки.
Подводные камни телематического КАСКО
Устройство требует стабильной связи и питания от автомобиля. Отключение датчика или его неисправность приравнивается к отказу от мониторинга. Страховая может отменить все скидки или отказать в выплате при наступлении страхового случая.
Агрессивная езда в экстренной ситуации снизит балл, даже если она была оправданной. Резкое торможение для избежания ДТП зафиксируется как негативное событие. Алгоритм не различает необходимое и рискованное поведение.
Передача автомобиля другому водителю без предупреждения создает проблемы. Если друг с агрессивным стилем поездит на вашей машине, это испортит ваш рейтинг. Система не различает водителей, все поездки идут в общий скоринг владельца полиса.
Конфиденциальность данных о передвижениях беспокоит многих. Страховая знает все маршруты, время поездок, места парковок. Теоретически информация может быть использована не по назначению или утечь при взломе базы данных.
Технические сбои датчика фиксируются как нарушения связи и могут снизить балл. Проблемы с GPS в тоннелях, помехи сотовой связи, разряд аккумулятора — все это влияет на передачу данных и оценку вождения.
Не подходит водителям с непредсказуемым графиком или специфическими условиями работы. Курьеры, таксисты, те кто регулярно ездит ночью по работе получат низкий балл просто из-за большого пробега и времени поездок, независимо от аккуратности.


Набережная только для пешеходов?
Рекламно-информационный портал Республики Марий Эл «Важные новости дня». При использовании материалов с сайта vnd12.ru гиперссылка, указывающая на источник, обязательна.
Свидетельство ЭЛ № ФС 77 - 87519, выданное Федеральной службой по надзору в сфере связи, информационных технологий и массовых коммуникаций. Учредитель и главный редактор - Винокуров Михаил Ананьевич
Политика обработки персональных данных и пользовательское соглашение